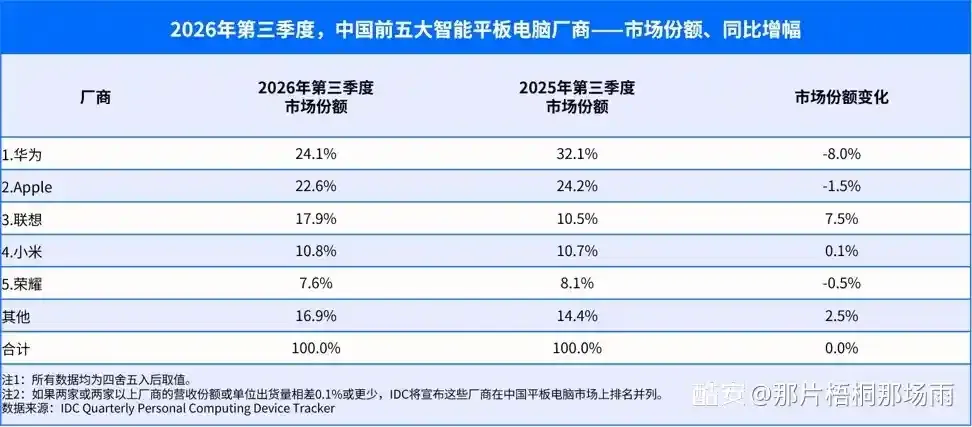
厂商格局方面,前五排名与上一季度保持一致,但中游集团份额在继续提升。华为以24.1%继续位列第一,虽然消费和商用平板都迎来较大幅度调价,但鸿蒙生态互联、品牌影响力和渠道布局帮它稳住了位置,接续产品的配置升级也带动了产品结构优化。苹果以22.6%位列第二,6月底上调平板售价后,第三季度出货量同比下降27.2%,产品结构明显向低价数字版机型倾斜。联想以17.9%排名第三,出货量同比增长33.2%,是前五中唯一实现增长的厂商,消费端小新系列保持性价比优势、拯救者系列快速发展,出货量占比接近半数,商用端份额升至第一。小米位列第四,平板9系列新品带动份额企稳回升,其中平板9 Pro Max凭借自研芯片玄戒O3的首发优势拿到了不错的市场反馈。荣耀延续第五,新品平板X10 Pro Max帮它拓展了13英寸及以上大屏市场,商用端则在教育采购高峰期延续高速增长。


 发表于
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 千斤顶
 照妖镜